Domain kohlenhydratstoffwechsel.de kaufen?
Wir ziehen mit dem Projekt
kohlenhydratstoffwechsel.de um.
Sind Sie am Kauf der Domain
kohlenhydratstoffwechsel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kohlenhydratstoffwechsel.de kaufen?
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
Was ist der Unterschied zwischen Unterrichtung nach § 34a GewO und Sachkundenprüfung nach § 34a?
Die Unterrichtung nach § 34a GewO ist eine Schulung, die von einer zugelassenen Stelle durchgeführt wird und die theoretischen Kenntnisse für die Ausübung einer Tätigkeit als Sicherheitskraft vermittelt. Die Sachkundenprüfung nach § 34a hingegen ist eine staatliche Prüfung, die die praktischen und theoretischen Kenntnisse der Sicherheitskraft überprüft. Beide sind Voraussetzungen für die Erlangung einer Bewachungserlaubnis. **


Ähnliche Suchbegriffe für Thesaurierungsbegünstigung-nach-34a-EStG
Top-Angebote
Produkte zum Begriff Thesaurierungsbegünstigung-nach-34a-EStG:
-
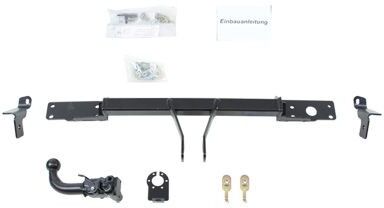
AUTO-HAK RX 34A AnhängerkupplungAnhängelast [kg]: 1300; Anhängevorrichtung: Kugelstange von hinten gesteckt, mit abnehmbarem Kugelkopf, mit manueller Verriegelung; Stützlast [kg]: 75; Oberfläche: pulverbeschichtet; D-Wert [kN]: 6,9; Montagezeit (in Std.): 3; Hersteller: AUTO-HAK; Prüfzeichen: E20-55R-01 1132; Gewicht [kg]: 14,034; Version: SA224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
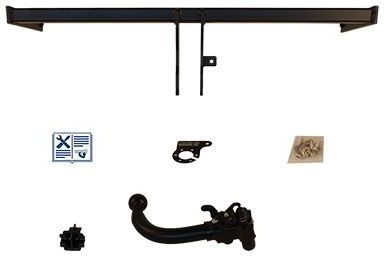
AUTO-HAK H 34A AnhängerkupplungAnhängevorrichtung: Kugelstange von hinten gesteckt, mit abnehmbarem Kugelkopf, mit manueller Verriegelung; Montagezeit (in Std.): 2; Prüfzeichen: E20*55R 01 5992; Stützlast [kg]: 100; Anhängelast [kg]: 1800; Version: SA; D-Wert [kN]: 9,5; Hersteller: AUTO-HAK; mechanisch bearbeitet: mit unsichtbarem Ausschnitt für Stoßfänger; Oberfläche: pulverbeschichtet; Gewicht [kg]: 16,7245,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **


Was ist der Sachkundennachweis nach §34a?
Der Sachkundennachweis nach §34a ist eine behördliche Erlaubnis, die in Deutschland für bestimmte Tätigkeiten im Sicherheitsgewerbe erforderlich ist. Er bescheinigt, dass eine Person über die nötige Fachkunde und Zuverlässigkeit verfügt, um beispielsweise als Sicherheitsmitarbeiter oder Doorman tätig zu sein. Der Nachweis wird nach erfolgreichem Abschluss einer entsprechenden Schulung und Prüfung ausgestellt. **
Was ist eine Sachkundeprüfung nach 34a?
Eine Sachkundeprüfung nach §34a ist eine Prüfung, die in Deutschland für Personen vorgeschrieben ist, die im Bereich der privaten Sicherheit tätig sein möchten. Sie dient dazu, sicherzustellen, dass diejenigen, die in diesem Bereich arbeiten, über das nötige Fachwissen und die erforderlichen Fähigkeiten verfügen. Die Prüfung umfasst Themen wie Rechtsgrundlagen, Deeskalationstechniken, Umgang mit Waffen und Gefahrenabwehr. Nach erfolgreichem Abschluss der Prüfung erhalten die Teilnehmer eine Sachkundebescheinigung, die sie berechtigt, im Sicherheitsgewerbe zu arbeiten. **
Top-Angebote
Produkte zum Begriff Thesaurierungsbegünstigung-nach-34a-EStG:
-
VitaSanum® Cravex – Für Blutzucker, Energie & StoffwechselVitaSanum® Cravex vereint bewährte Pflanzenstoffe wie Berberitze, Ceylon-Zimt, Bockshornklee und Maulbeerblatt mit Alpha-Liponsäure, Chrom, Vitamin C, B6 und B12 – für einen gesunden Kohlenhydratstoffwechsel, antioxidativen Zellschutz und anhaltende Energie. Entwickelt für alle, die ihren Blutzuckerspiegel natürlich unterstützen wollen. Vorteile des Produktes: Chrom trägt zur Aufrechterhaltung eines normalen Blutzuckerspiegels bei. Chrom unterstützt den normalen Stoffwechsel von Makronährstoffen (Fett, Kohlenhydrate, Eiweiß). Vitamin C & B6 helfen, Müdigkeit und Ermüdung zu reduzieren. Vitamin B12 trägt zu einem normalen Energiestoffwechsel und zur Funktion des Nervensystems bei. Antioxidativer Schutz: Vitamin C und Alpha-Liponsäure tragen zum Schutz der Zellen vor oxidativem Stress bei.* Mit Pflanzenstoffen aus Zimt, Berberitze, Maulbeere & Bockshornklee: Traditionell zur Unterstützung des Zuckerstoffwechsels.* Warnhinweise & Kontraindikationen: Nicht empfohlen für Kinder, Schwangere oder Stillende. Bei Einnahme von blutzuckersenkenden Medikamenten oder Insulin nur unter ärztlicher Aufsicht einnehmen. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene Ernährung. Die empfohlene Tagesdosis darf nicht überschritten werden. Zutaten: Berberitzenwurzelextrakt (2 % Berberin), Ceylon-Zimtrinde, Alpha-Liponsäure (ALA), L-Ascorbinsäure (Vitamin C), Bockshornklee-Samenextrakt, Weißes Maulbeerblattextrakt (1 % 1-DNJ), Pyridoxal-5-phosphat (Vitamin B6), Chrompicolinat, Cyanocobalamin (Vitamin B12), Hydroxypropylmethylcellulose (pflanzliche Kapselhülle) Nährwerte: Inhaltsstoff Pro Portion (3 Kapseln) % RI* Berberitzenextrakt (2 % Berberin) 250 mg – Ceylon-Zimt 200 mg – Alpha-Liponsäure (ALA) 200 mg – Vitamin C 200 mg 250 % Bockshornkleeextrakt 150 mg – Weißer Maulbeerblattextrakt (1 % 1-DNJ) 100 mg – Vitamin B6 (P-5-P) 10 mg 714 % Chrom (aus Chrompicolinat) 200 μg 500 % Vitamin B12 (Cyanocobalamin) 50 μg 2000 % Einnahmemenge: Täglich 3 Kapseln mit ausreichend Flüssigkeit einnehmen, vorzugsweise morgens. Lagerung: Kühl, trocken und außerhalb der Reichweite von Kindern lagern.19,90 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
AUTO-HAK RX 34A AnhängerkupplungAnhängelast [kg]: 1300; Anhängevorrichtung: Kugelstange von hinten gesteckt, mit abnehmbarem Kugelkopf, mit manueller Verriegelung; Stützlast [kg]: 75; Oberfläche: pulverbeschichtet; D-Wert [kN]: 6,9; Montagezeit (in Std.): 3; Hersteller: AUTO-HAK; Prüfzeichen: E20-55R-01 1132; Gewicht [kg]: 14,034; Version: SA224,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind sachzuwendungen nach 37b EStG?
Sachzuwendungen nach § 37b EStG sind steuerlich begünstigte Zuwendungen, die Unternehmen an ihre Mitarbeiter, Kunden oder Geschäftspartner machen. Dabei handelt es sich um Sachgeschenke oder Sachleistungen, die bis zu einem bestimmten Betrag pro Jahr steuerfrei sind. Diese Regelung soll Anreize schaffen, um die Motivation der Mitarbeiter zu steigern oder die Kundenbindung zu stärken. Zu den Sachzuwendungen zählen beispielsweise Gutscheine, Prämien, Incentives oder andere Aufmerksamkeiten in Sachform. Unternehmen können diese steuerfreien Zuwendungen als Betriebsausgaben geltend machen. **
-
Was ist der Unterschied zwischen Unterrichtung nach § 34a GewO und Sachkundenprüfung nach § 34a?
Die Unterrichtung nach § 34a GewO ist eine Schulung, die von einer zugelassenen Stelle durchgeführt wird und die theoretischen Kenntnisse für die Ausübung einer Tätigkeit als Sicherheitskraft vermittelt. Die Sachkundenprüfung nach § 34a hingegen ist eine staatliche Prüfung, die die praktischen und theoretischen Kenntnisse der Sicherheitskraft überprüft. Beide sind Voraussetzungen für die Erlangung einer Bewachungserlaubnis. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
-
Was sind außergewöhnliche Belastungen nach 33 EStG?
Was sind außergewöhnliche Belastungen nach 33 EStG? Außergewöhnliche Belastungen sind ungewöhnliche, zwangsläufige und überdurchschnittlich hohe Kosten, die einem Steuerpflichtigen entstehen. Sie können beispielsweise Krankheitskosten, Kosten für eine Behinderung oder auch Scheidungskosten umfassen. Um steuerlich berücksichtigt zu werden, müssen diese Kosten außergewöhnlich sein und die finanzielle Leistungsfähigkeit des Steuerpflichtigen überdurchschnittlich belasten. Der Paragraph 33 des Einkommensteuergesetzes regelt die steuerliche Abzugsfähigkeit von außergewöhnlichen Belastungen. **
Ähnliche Suchbegriffe für Thesaurierungsbegünstigung-nach-34a-EStG
-
AUTO-HAK H 34A AnhängerkupplungAnhängevorrichtung: Kugelstange von hinten gesteckt, mit abnehmbarem Kugelkopf, mit manueller Verriegelung; Montagezeit (in Std.): 2; Prüfzeichen: E20*55R 01 5992; Stützlast [kg]: 100; Anhängelast [kg]: 1800; Version: SA; D-Wert [kN]: 9,5; Hersteller: AUTO-HAK; mechanisch bearbeitet: mit unsichtbarem Ausschnitt für Stoßfänger; Oberfläche: pulverbeschichtet; Gewicht [kg]: 16,7245,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kunststoff Dachrinnenset für Wolff Finnhaus Gartenhaus Britta 34A/C-anthrazit-Britta 34A Set 421 BxMit diesem hochwertigen Dachrinnenset sorgen Sie für eine punktgenaue Entwässerung des Daches, außerdem werden die Seitenwände spritzwassergeschützt. Inkl. Rinnen- und Fallrohre209,99 €*Versand: 23,90 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewOLernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO , Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO. ¿ Prüfungsvorbereitung Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO ¿ 280 Lernkarten ¿ 10,5 x 7 cm ¿ im bewährten Frage- und Antwortsystem ¿ Lernkarten Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewO Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Auflage: 2. Auflage, Erscheinungsjahr: 20240101, Produktform: Kartoniert, Titel der Reihe: AzubiShop24.de##, Autoren: Christiansen, Jennifer, Auflage: 26002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 560, Keyword: Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewOBuch; Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewOLernkarten; Sachkundeprüfung im Bewachungsgewerbe nach § 34a GewOPrüfung, Fachschema: Non Books / Lernkarten~Sicherheitsdienst, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 157, Breite: 114, Höhe: 35, Gewicht: 410, Produktform: Kartoniert, Genre: Schule und Lernen,26,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bescheinigung nach 92 EStG?
Die Bescheinigung nach § 92 EStG ist eine Bestätigung, die Arbeitgeber ihren Arbeitnehmern am Ende eines Kalenderjahres ausstellen müssen. In dieser Bescheinigung werden alle steuerpflichtigen Einkünfte des Arbeitnehmers sowie die abgeführten Steuern und Sozialversicherungsbeiträge aufgeführt. Die Bescheinigung dient dem Finanzamt als Nachweis für die korrekte Versteuerung der Einkünfte und ermöglicht es dem Arbeitnehmer, seine Steuererklärung korrekt auszufüllen. Ohne diese Bescheinigung kann es zu Problemen bei der Steuererklärung kommen und im schlimmsten Fall zu Nachzahlungen oder Strafzahlungen führen. Es ist daher wichtig, dass Arbeitgeber die Bescheinigung nach § 92 EStG rechtzeitig und korrekt ausstellen. **
-
Was ist eine Freistellungsbescheinigung nach 48b EStG?
Eine Freistellungsbescheinigung nach § 48b EStG ist eine Bescheinigung, die es einem Auftragnehmer ermöglicht, seine Einkünfte aus selbstständiger Arbeit ohne Abzug von Steuern zu erhalten. Diese Bescheinigung wird vom Finanzamt ausgestellt, wenn der Auftragnehmer nachweisen kann, dass er seine steuerlichen Pflichten ordnungsgemäß erfüllt. Mit dieser Bescheinigung muss der Auftragnehmer keine Steuern an das Finanzamt abführen, sondern ist selbst für die Versteuerung seiner Einkünfte verantwortlich. Die Freistellungsbescheinigung muss dem Auftraggeber vorgelegt werden, um den Steuerabzug zu vermeiden. **
-
Was ist der Sachkundennachweis nach §34a?
Der Sachkundennachweis nach §34a ist eine behördliche Erlaubnis, die in Deutschland für bestimmte Tätigkeiten im Sicherheitsgewerbe erforderlich ist. Er bescheinigt, dass eine Person über die nötige Fachkunde und Zuverlässigkeit verfügt, um beispielsweise als Sicherheitsmitarbeiter oder Doorman tätig zu sein. Der Nachweis wird nach erfolgreichem Abschluss einer entsprechenden Schulung und Prüfung ausgestellt. **
-
Was ist eine Sachkundeprüfung nach 34a?
Eine Sachkundeprüfung nach §34a ist eine Prüfung, die in Deutschland für Personen vorgeschrieben ist, die im Bereich der privaten Sicherheit tätig sein möchten. Sie dient dazu, sicherzustellen, dass diejenigen, die in diesem Bereich arbeiten, über das nötige Fachwissen und die erforderlichen Fähigkeiten verfügen. Die Prüfung umfasst Themen wie Rechtsgrundlagen, Deeskalationstechniken, Umgang mit Waffen und Gefahrenabwehr. Nach erfolgreichem Abschluss der Prüfung erhalten die Teilnehmer eine Sachkundebescheinigung, die sie berechtigt, im Sicherheitsgewerbe zu arbeiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.